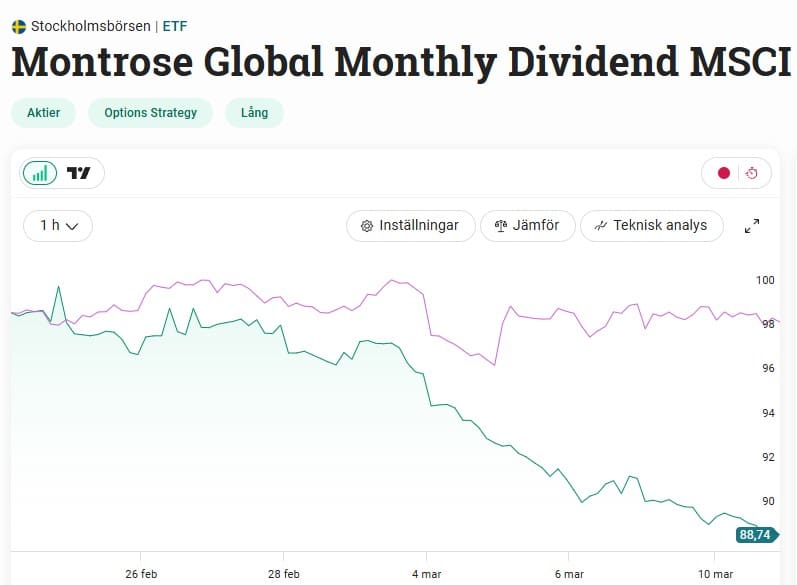
ETF:en Montrose Monthly har vuxit snabbt i popularitet men deras inledning på börsen har kanske inte varit en solskenshistoria tack vare vissa omständigheter. Här svarar jag på varför Montrose kommande utdelningar inte syns hos exempelvis Avanza samt hur direktavkastningen påverkas när kursen går ner.
Varför syns inte Montrose Monthly utdelning hos Avanza?
Det korta svaret är att Morningstar ännu inte snappat upp all nödvändig information som krävs då det här är en väldigt ny ETF på marknaden. Eller åtminstone att all information inte ligger ute hos Morningstar. Lite av en barnsjukdom om du så vill kalla det.
När Morningstar får informationen så kommer i sin tur Avanza, Nordnet och andra aktörer som använder deras data kunna extrahera denna och således visa den för dig som kund.
Hur vet jag då det? Ja, ska jag vara helt ärlig ringde jag faktiskt Montrose själv för att fiska lite information. Oerhört trevligt att jag fick höra Nicklas Anderssons (Investerarens) härliga stämma i luren som ett välkomnande innan man kopplades vidare till telefonkön. Bara det var nästan värt trafikavgiften. Bägge gångerna jag ringde hade jag plats 1 i kön 🙂
Det var för övrigt ett galet trevligt och professionellt bemötande jag fick. 4 av 5 KTM mynt då jag aldrig någonsin givit ut en 5:a.
Du kan inte heller se information om Montrose Monthlys X-dag hos Avanza och andra, men som jag nämnt tidigare så är det sista bankdagen varje månad. Utdelningen brukar trillar in 8 dagar efteråt.
Vad händer med Montrose utdelning i volatil marknad?
Jag passade även på att fråga vad som händer med direktavkastningen nu när aktiekursen i Montrose Monthly gått ner. Varför kursen går ner kan du läsa om på Petruskos fantastiska blogg
För en vanlig aktie så hade givetvis direktavkastningen stigit när kursen går ner och utdelningen inte sjunker. I Montrose fall så måste vi tänka lite annorlunda
ETF:en försöker alltid ha som mål att generera 6% direktavkastning. En del av utdelningen kommer från de underliggande delarna men majoriteten kommer från den premie man tar när man ställer ut optioner. Premien baseras i sin tur på hur volatil marknaden är för tillfället.
Målet för Montrose Monthly är att ge dig 6% direktavkastning och basera premien man får in på hur kurserna tenderar svänga. Dock är ingen utdelning säker och det här är enbart ett mål och inget annat. Man kan således inte garantera 6% direktavkastning (0,5% månadsvis).
En ”fördel” är väl att Montrose direktavkastning är betydligt lägre än hos många andra Covered Call ETF:er som erbjudit ca 10% efter pandemin. Tyvärr har det i många fall inte varit hållbart. När man i stället erbjuder 6% kan man lättare täcka upp detta och förhoppningsvis blir utdelningen mer hållbar över tid.
Nackdel med Montrose
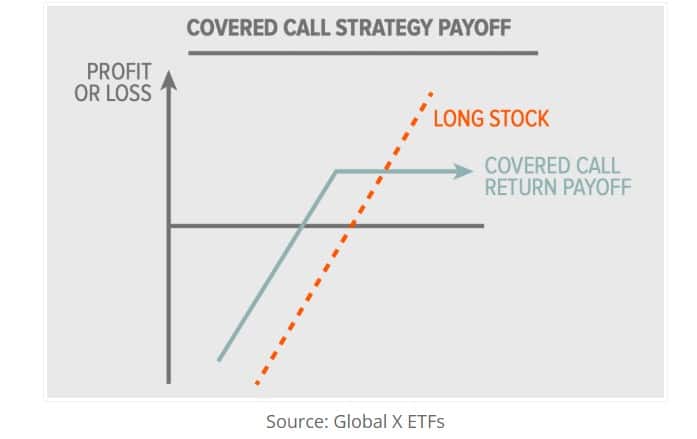
För att förklara fenomenet lite tydligare passar det bra med ett exempel på hur Covered Call ETF:er funkar. Jag ger ett kort exempel med populära Coca-Cola (KO)
Tänk dig att du äger 100 aktier i Coca-Cola med nuvarande aktiekurs $71. Du bestämmer dig för att sälja en köpoption på Coca-Cola med ett lösenpris på $71 och ett utgångsdatum om tre veckor
I utbyte får du $1,15 för var och en av dina 100 Coca-Cola-aktier, vilket ger $115 i omedelbar inkomst.
Om aktien sedan steg från $71 till $74 vid utgångsdatumet, skulle optionsköparen betala dig $71 (strike, eller lösenpris) för dina aktier.
Du skulle behålla $1,15 per aktie av premieinkomsten. Men du skulle ha ”tjänat” $3 per aktie om du bara ägt Coca-Cola och inget annat.
Jag tänker mig att Akelius D är den mest välkända aktien inom världen av D- och preferensaktier. I torsdags kom budet från huvudägaren själv, nämligen Roger Akelius. Aktien steg likt en raket och många tackade nog för kaffet direkt och sålde med vinst. Innan du säljer finns det däremot några saker att fundera över.
Få vet nog om att Akelius är ett av Sveriges största fastighetsbolag. Under 2021 gjorde man en kanon-affär där man sålde en stor del av beståndet till Heimstaden till en mycket hög prislapp. Efter det äger Akelius omkring 20 000 hyreslägenheter i USA, London och Paris.
Vad som är lite speciellt med Akelius är att bolagets stamaktier är onoterade och ägs till fullo av Roger Akelius. Han äger dessa via ett par olika bolag där Akelius Apartments är det största (för att göra det ännu krångligare).
Innan 2019 hade Akelius en noterad preferensaktie men 2019 byttes denna ut mot en D-aktie. Det blev vanligt för bolag att byta ut sina preferensaktier då D-aktier helt kan räknas som eget kapital. Bolag efter bolag gick i samma fotspår. Läs gärna mer här
Roger Akelius
En liten inspiration kring Akelius
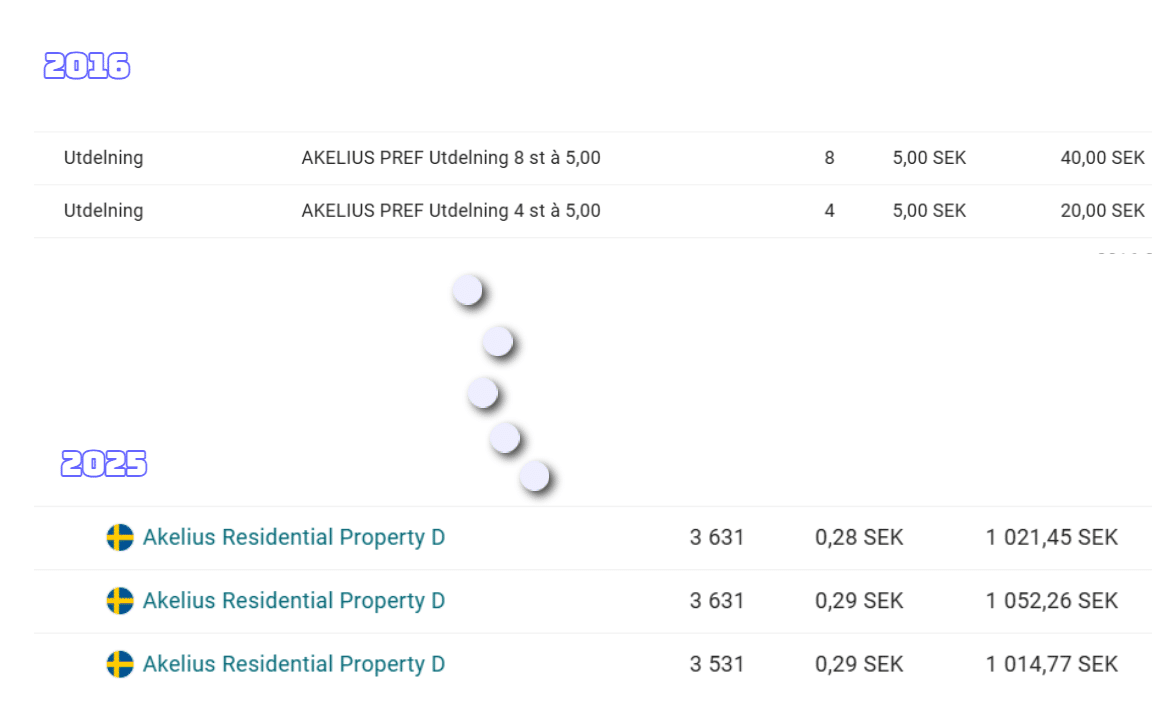
Som lite inspiration kan jag nämna att den första kvartalsvisa utdelningen jag fick från Akelius var 20 kr. Där och då kändes det grymt. Det var pengar som trillade in för att sitta och göra…ingenting.
Åren gick och Akelius kom aldrig att bli ett riktigt stort bolag i portföljen. Däremot fyllde jag på lite nu och lite då. Min senaste kvartalsutdelning landade på 1 021 kr, med andra ord drygt 4 000 kr varje år. Jag tror aldrig någonsin jag spekulerade om dessa summor 2016.
För dig som kanske är ny äger jag följande aktier inom Fixed Income, alltså av typen aktier där utdelningen i förväg är bestämd och inte höjs i takt med bolagets vinstökningar:
Den 19 februari kom då budet där Roger Akelius vill köpa ut resten av D-aktierna från börsen. Idag äger han redan 150 miljoner aktier och totalt finns 220 miljoner utestående. Budet kom inte som en blixt från klar himmel utan många har känt på sig detta under lång tid.
Kort om budet på Akelius D
Bud per aktie: 1,90 euro
Kurs innan bud: 1,618 euro
Budpremie blir således:17,43%
Acceptansperiod (acceptansfrist): mellan 20 februari och 20 mars
När betalas pengarna ut? Senast 28 mars i svenska kronor
Sista utdelningen: uppköpserbjudandet händer strax efter en utdelning, något som är extra generöst. Någon mer utdelning blir det inte om budet går igenom
Bör man tacka Ja eller Nej till budet på Akelius D?
Det enkla svaret är att du bör tacka Ja. Anledningarna som jag ser det är:
Budet är väldigt generöst med 17% premie. För den här typen av aktier är det en hög premie. Få hade nog väntat sig en sådan siffra.
En oberoende budkommitté rekommenderar aktieägarna att tacka ja till budet baserat på ett värderingsutlåtande. Oftast är det bolagets styrelse som rekommenderar aktieägarna men här blir det annorlunda då Roger Akelius själv lägger budet.
Chansen till ett högre bud är minimal
Att budet går igenom är i stort sett skrivet i sten
Tackar du Nej är det som vanligt att dina aktier kan komma att bli tvångsinlösta. Det här kan ta onödigt med tid och risken är att dina pengar ligger utanför arbetsmarknaden allt för länge. Därför kan jag inte rekommendera det, även om du själv måste bilda dig en uppfattning.
Frågan är ifall man ska sälja nu när sista utdelningen redan är klar och lägga pengarna i annat direkt. Kursen står just nu i 1,878 EUR och väntar du får du 1,9 EUR. Det är en kort tid för 1,17% extra, vilket är en fin ränta för att vänta lite. Dessutom slipper du courtage när du säljer
Mitt svar blir därför att jag tackar Ja till budet och väntar.
Varför köper Akelius ut aktierna?
Det mest korrekta svaret är nog att dessa pengar inte behövs längre. Att stå och betala varje kvartal för dessa blir således dumt. Roger Akelius nämner även att han vill betala ett ”bra pris till vännerna som ägt aktien”. Det kan jag ändå tycka är hedersamt, snarare än att försöka vinna med ett så lågt bud som möjligt.
Sedan finns det även teorier om att Roger vill förenkla ägarstrukturen i bolaget och bedömer att Akelius har ”bättre potential att utveckla bolagets verksamhet i onoterad miljö med Akelius Apartments som ensam ägare”.
Köpeskillingen på ca 1,5 miljarder är egentligen inget problem att hosta upp och köpet finansieras med tillgängliga medel.
Vad ska man göra med pengarna?
Det här kanske är en av de mer intressanta frågorna. Som du kan se i min tabell nedan finns del en hel del alternativ att välja bland enbart om vi kikar på den svenska sidan.
En aktie jag själv börjat fundera över är ny-noterade Intea och deras D aktie. Närmast tillhands ligger trots allt NP3 Pref som jag själv anser vara väldigt säker. Visst, du får inte lika fin direktavkastning som i andra innehav, men då är säkerheten också högre.
Det vore kul att höra vad ni andra som äger tänkt göra för pengarna.
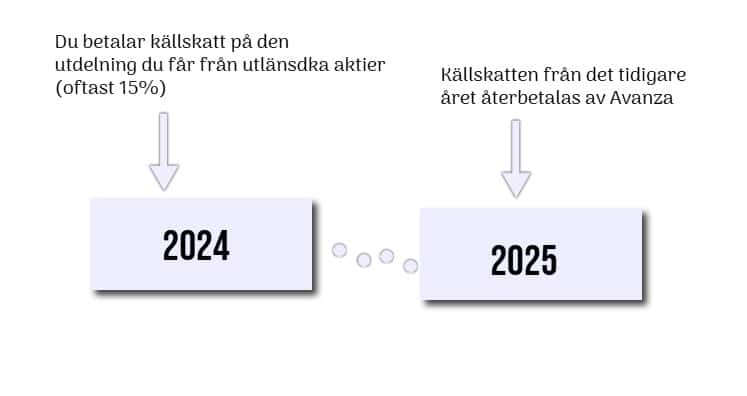
Sedan en tid tillbaka så betalar Avanza tillbaka källskatten för dina utländska aktier redan året efter. Det är en stor förbättring mot de tre år som jag är van att vänta. Nu ställer sig kanske många frågan när källskatten kommer tillbaka 2025 och jag ska försöka svara på den frågan så bra som möjligt.
När kommer källskatten 2025?
Tyvärr är det här sällan något som Avanza är duktiga på att kommunicera. Jag gjorde därför så att jag gick rakt till källan, och frågade när källskatten för 2025 kommer återbetalas. Svaret blev nog det jag själv förväntat mig:
Det kommer ske under första kvartalet, har tyvärr inget exakt datum
Som tur är har jag fört rätt bra statistik kring när källskatten återbetalats till mitt konto tidigare år.
2025: Någon gång i Q1
2024: 26 mars
2023: 30 mars
2022: 8 april
2021: 26 april
2020: 7 februari
2019: 31 januari
Allt sedan källskatten börjat återbetalas året efter så har den kommit i slutet av mars. Även förra året skrev Avanza att källskatten skulle återbetalas någon gång under kvartal 1 och då kom den precis i slutet.
Min gissning är att källskatten i år kommer månadag den 31 mars. Det är ändå en kvalificerad gissning med tanke på historiken samt att Avanza säkert vill vänta in i det sista med att betala ut pengarna.
Får du tillbaka all källskatt?
Precis som jag nämnt tidigare har det varit problem för Avanza att historiskt betala tillbaka all källskatt, även om den absoluta majoriteten kommit tillbaka. Nu när Avanza faktiskt ligger ute med pengar för att kunna betala tillbaka den tidigare så tycker jag att allt faktiskt borde betalas.
År 2023 betalade jag 4 586 kr i källskatt. Året efter, alltså förra året, fick tillbaka 4 586 kr. Med andra ord 100%.
Däremot har jag något vagt minne av att det blev problem för vissa investerare och att inte alla fick tillbaka allt på en gång. Jag har för mig att Avanza gjorde någon justering lite senare.
Håll koll på vad du betalat
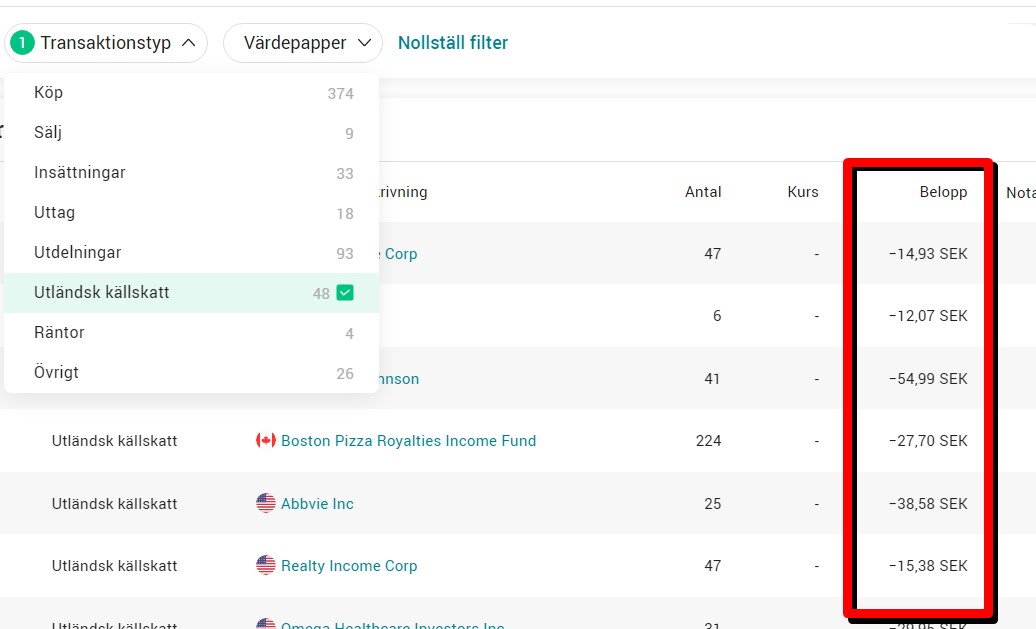
Under Min Ekonomi >> Transaktioner kan du filtrera på Utländsk källskatt och se vad som dragits. Välj helt enkelt datum från 1 januari till 31 december för att se helåret. Sedan kan du jämföra det med vad du faktiskt får tillbaka.
Återbetalning av källskatten blir lite av en extra skatteåterbäring för oss investerare. Den enkla skillnaden är dock att du redan vet att det blir pengar som kommer tillbaka och inte pengar Du tvingas betala.
Självklart hade jag hoppats på att pengarna redan skulle funnits inne på kontot då rapportperioden just nu är ett lysande tillfälle att handla tillfälliga dippar i långsiktiga innehav.
Aktiearbitrage är ett sätt för dig att byta ett aktieslag mot ett annat, exempelvis Investor A mot Investor B. På så vis kan du över tid generera extra aktier och för mig har detta verkligen fungerat bra. Som investerare är det bra att känna till vissa saker om aktiearbitrage och vilka aktier du kan göra detta med.
Vad är aktiearbitrage
Den enkla förklaringen är att du säljer den aktietyp som är dyrare för att köpa den billigare i samma bolag. Du kanske säljer A-aktier och sedan köper B-aktier då dessa blivit billigare än vid din initiala investering.
Normalt sett är A-aktier dyrare då dessa innebär större rösträtt men så är inte alltid fallet. Priserna kan röra sig och med tiden skapa stor skillnad. Det är i dessa tillfällen som du ska passa på och smida medan järnet är varmt. Jag har under min tid som investerare använt detta vid flertalet tillfällen.
Aktiearbitrage och utdelning
En A- och B aktie ger alltid samma utdelning. Det här är grunden till att aktiearbitrage ens ska vara värt enligt mig. Du kan alltså få fler aktier och därigenom ännu mer utdelning oavsett om du byter från A till B eller B till A. Rösträtten skiljer dock men det är oviktigt för både dig och mig.
j
Notera
Vissa bolag har även en noterad D-aktie. Det här är en helt annan typ av aktie och påminner om en preferensaktie. Här gäller Inte samma utdelning.
Kort kuriosa
Kort kuriosa
Enligt wikipedia kan vi läsa:
Arbitrage (från lat. Arbitratus) är en term som beskriver utnyttjandet av obalanser mellan två eller fler marknader. Och egentligen är det här en klockren beskrivelse som stämmer bra överens med aktiearbitrage. Vi utnyttjar obalansen i A- och B-aktien för att få extra pengar.
Aktiearbitrage – så gör du enklast
Egentligen kan man sammanfatta det du ska göra i 4 enkla och snabba steg.
Steg 1: Ta reda på om du tjänar på affären
Det är lätt att tro att du alltid tjänar på arbitrage så länge den andra aktietypen blir något billigare än den du redan äger (säg att Handelsbanken A blir lite billigare än Handelsbanken B som du äger). Så lätt är det dock inte utan du måste även räkna med courtage för både ditt sälj och ditt köp.
Steg 2: Byt courtageklass
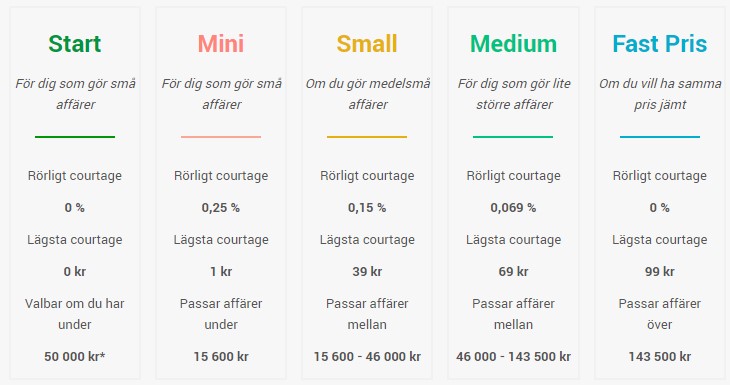
Beroende på hur stor din affär är så är min rekommendation att byta till den courtageklass som passar bäst. Annars kan affären lätt bli olönsam. Det bästa är att jämföra din säljsumma med bilden nedan så du vet vilken du ska välja.
VIKTIGT! Kom ihåg att byta tillbaka när du är klar. Jag har i något tillfälle glömt detta och handlat för mindre summor som genererat ett mycket högre courtage.
Steg 3: Sälj hela ditt innehav i bolaget
Steg 4: Köp så många aktier du kan i den andra typen från likviden du skapade i punkt 3.
Givetvis kan du köpa för mer om du har likvider men själva grejen är att du vill trolla fram aktier utan att behöva lägga slantar mellan.
Ett kort exempel
För att krydda inlägget lite gjorde jag nyligen en transaktion i Investor. Generellt gäller att ju fler aktier du har, ju mer tjänar du på bytet.
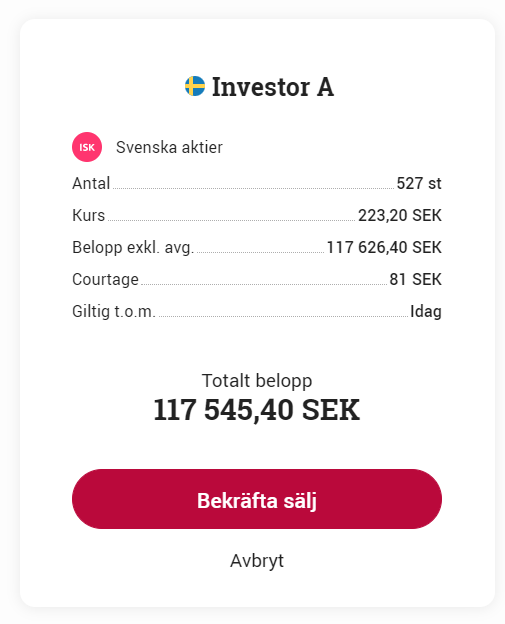
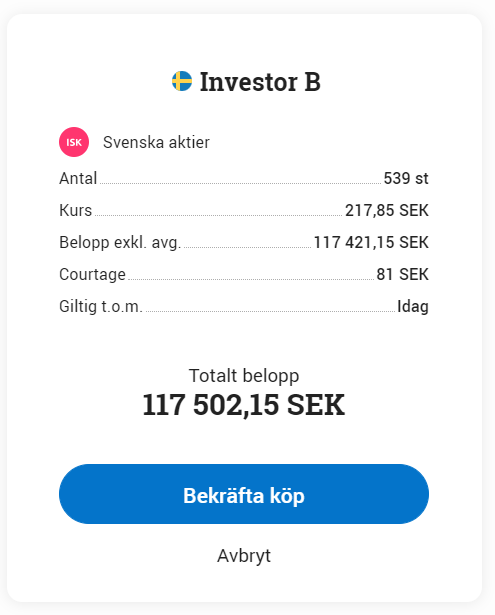
I exemplet ovan säljer jag aktier för 117 545 kr. Det innebär att jag ska köra på courtageklass medium
Vad tjänade jag i det här exemplet?
Här kan vi alltså se att jag genererade 12 st extra Investor aktier bara genom att göra detta. Det ger mig 42 extra kronor årligen.
Negativt med aktiearbitrage
Vi måste ändå ta hänsyn till att A- och B aktierna rör sig olika samt att volatiliteten. Den procentuella utvecklingen kortsiktigt kan därmed skilja och det kan vara så att du byter till den som presterar sämre framgent. På längre sikt tror jag däremot alltid att du tjänar på den här typen av transaktioner.
En annan nackdel är att dina köp- och sälj-indikatorer inte kommer visa alla dina köp/sälj historiskt. Det här är givetvis tråkigt då det ger mycket inspiration och motivation enligt mig. Då det är lite svårt att förklara vad jag menar så jag visar jag en bild i stället. Även denna gång med Investor som exempel:
Vilka aktier kan användas för Aktiearbitrage?
Själv har jag bara kört aktiearbitrage med följande två bolag:
Investor
Handelsbanken
Om du kört aktiearbitrage med andra aktier så får du gärna skriva en kommentar nedan. Jag vet t.ex. att SEB kan fungera.
Det finns förvisso väldigt många fler bolag som har dubbla aktieslag på Stockholmsbörsen men värt att veta är att A aktien tenderar att vara billigast hela tiden för många då den ger mer rösträtt.
Alla bolag med A och B aktie
Här är en lista med Large Cap bolag som har en A- och B-aktie som även går att handla hos Avanza.
Aktie 1
Aktie 2
Atlas Copco A
Atlas Copco B
Corem A
Corem B
Electrolux A
Electrolux B
Epiroc A
Epiroc B
Ericsson A
Ericsson B
Essity A
Essity B
Handelsbanken A
Handelsbanken B
Holmen A
Holmen B
Husqvarna A
Husqvarna B
Kinnevik A
Kinnevik B
NCC A
NCC B
NENT A
NENT B
Ratos A
Ratos B
Sagax A
Sagax B
SEB A
SEB C
SCA A
SCA B
SKF A
SKF B
SSAB A
SSAB B
Stora Enso A
Stora Enso R
Sweco A
Sweco B
Tele 2 A
Tele 2 B
Volvo A
Volvo B
Det vore som sagt väldigt roligt att höra om någon gjort affär i ovanstående förutom Investor eller Handelsbanken, vilket är de mest kända exemplen. Kikade lite på Holmens aktiegrafer för A och B och insåg att det har funnits lägen även om A oftast varit dyrare.
Om jag har samma aktier fast i olika portföljer?
Det här var faktiskt en fråga jag fick från en läsare. Går det att göra aktiearbitrage med en transaktion ifall du äger t.ex. Investor A i olika depåer.
Idag går det tyvärr inte men det Avanza svarar är att du först kan flytta över dina Investor A från exempelvis ISK2 till ISK1 och sedan göra bytet. Det finns lägen då du tjänar på detta courtagemässigt.
Tyvärr kan du inte flytta över aktier från en KF till ett ISK.
F.A.Q.
Vad är aktiearbitrage
Det innebär att du byter ett visst antal A-aktier mot B-aktier eller vice versa och gör en vinst på affären.
Vilka aktier går det att göra aktiearbitrage med?
Se min lista som jag skrev i det här inlägget
Hur mycket tjänar man på aktiearbitrage?
Det är väldigt olika men affären blir mer och mer gynnsam desto fler aktier du har att byta med
Har A och B aktier samma utdelning?
Ja, A- och B-aktier har samma utdelning men normalt sett inte samma rösträtt. För oss småsparare är däremot inte rösträtten viktig
Ytterligare en gång sveper förändringens vindar över sparformerna ISK/KF. Det här är inte första gången man väljer att rucka på spelreglerna, och troligtvis blir det inte sista. För er som belånar portföljen eller har tänkt att belåna portföljen är det här en viktig heads-up.
Följ mig gärna på sociala medier. Ett gratis sätt att stötta bloggen 🙂
Tidigare har det varit möjligt att dra av räntekostnader för Lån utan säkerhet*. Denna regel är nu på väg att skrotas.
*Det är alltså ett lån där banken inte kräver någon säkerhet eller pant för lånet
Det korta svaret
2025 – rätten att dra av räntekostnader för lån utan säkerhet halveras i KF (gäller inte ISK eller traditionell depå)
2026 – rätten försvinner helt
Visste du?
Ränteavdrag för privatlån fungerar på samma sätt som ränteavdrag för bolån. Du kan dra av 30 % av dina totala räntekostnader så länge räntekostnaderna är under 100 000 kronor.Räntekostnader över 100 000 kronor kan dras av med 21 %.
Det är denna regel som nu håller på att försvinna
Lite mer detaljer
När förslaget kom möttes det av hård kritik. Lån med säkerhet för exempelvis båtar och bilar skulle inte ändras, men räntan för lån på värdepapper som pant skulle man inte kunna göra ränteavdrag på i deklarationen. Hur tokigt det än må låta.
En båt utgör tydligen mer säkerhet än värdepapper. I praktiken ville man fortsätta gynna dessa lån.
I november 2024 klubbades detta igenom men vid den tidpunkten godtogs faktiskt värdepapper som ett lån med godkänd säkerhet.
Har man värdepapper i ett ISK eller Traditionell depå kommer lånet fortfarande vara giltigt för avdrag, men för KF (Kapitalförsäkring) har det varit oklart en tid. Anledningen är att att du inte formellt står som ägare av värdepappren i en KF, utan snarare banken eller nätmäklaren
Nyligen kom svaret från Skatteverket. Lån läggs på en KF kommer integer rätt till ränteavdrag efter att lagändringen trätt i kraft.
Troligtvis är det nog somliga som utnyttjar lån även i en KF då Avanza godkänner den förmånliga ränterabatten på majoriteten av välkända värdepapper även här.
Mina utländska aktier. De allra flesta är godkända för ränterabatt hos Avanza
Sjukt märkligt
På sätt och vis är förslaget inte helt dumt. Förhoppningsvis blir det mindre som tar skit-lån utan säkerhet framgent, men så kommer det troligtvis inte bli. Få som tar dessa paniklån tänker på nästkommande deklaration. Det är pengar här och nu som gäller.
Nu väver man in ytterligare en komplex faktor när det kommer till hur ISK/KF funkar – sparformen som främst infördes för att förenkla investerarens liv.
För mig är det hål i huvudet att skilja på hur dessa ska funka när det kommer till lån. Få nya investerare kommer ens förstå detta utan det är något man blir varse om vid deklarationen (om ens då).
Nu är det betydligt färre som belånar sin portfölj än de som kör helt utan lån. Tyvärr har jag inte hittat någon statistik på hur många som belånar sina portföljer idag trots att jag letat med ljus och lykta.
Jag gjorde faktiskt en omröstning ända tillbaka i 2017 om hur ni läsare valt att belåna portföljen. Den hade ytterst få deltagare med tanke på att bloggen var ny. Därför vill jag gärna göra ett nytt försök och uppskattar du som lägger din röst!
Preferensaktier (eller ”preffar”) och D-aktier känner vi alla till. Dessa har kommit att bli hyfsat populära bland investerare tack vare sin höga utdelning som i de allra flesta fall sker kvartalsvis. Vad gäller egentligen när ett bolag väljer att ställa in utdelningen på sina preferensaktier eller D-aktier. Finns det någon skillnad?
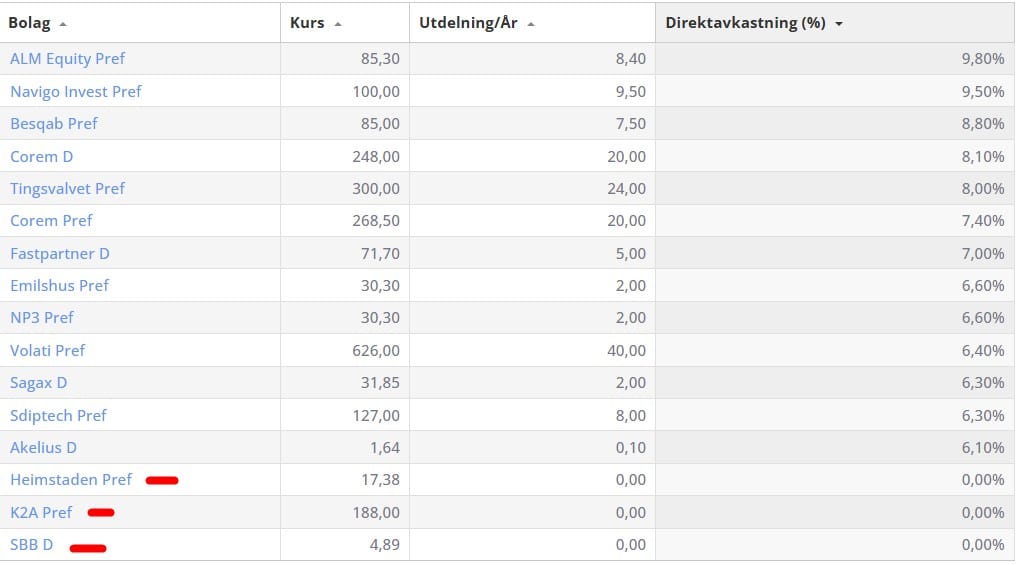
Nuvarande direktavkastningar på preferensaktier och D-aktier. 3 har ställt in utdelningen just nu
De viktigaste skillnaderna mellan preferensaktier och D-aktier
Den stora likheten mellan D-aktier och preferensaktier är att de har hög och fast utdelning. I snitt bör man räkna med över 6% direktavkastning på dessa men den varierar också beroende på risk för det underliggande bolaget samt marknadsläge med räntor som största bidragande faktor.
Här nedan följer de skillnader jag själv tycker är viktigast
En D-aktie är en stamaktie precis som A- B och C- typerna. D-aktieslaget har däremot kommit att reserveras för aktier som har en begränsad fast utdelning, precis som preferensaktier
D-aktierna är eviga medan preferensaktierna har en inlösenkurs som säger till vilken kurs bolaget kan köpa tillbaka aktierna. Den här inlösenkursen bestäms i bolagsordningen. Det här gör att dessa blir räntekänsligare.
Viktigt att tänka på är att D-aktier, till skillnad från preferensaktier, inte har någon förtur gällande utdelningar. Ordet ”preferens” syftar på förtur
Därmed kan man som aktieägare förvänta sig högre direktavkastning för D-aktien om bolaget även har en preferensaktie noterad (rätt få sådana fall)
Utdelningen för D-aktierna bygger på utdelningen från A- och B-aktierna. Det står bolagsordning att utdelningen ska vara ett visst antal gånger högre på D-aktien än för A- och B typen, men med ett tak (viktig notering).
Förutom dessa viktiga skillnader finns det också en viktig skillnad i hur preferensaktier och D-aktier räknas som eget kapital för bolaget eller ej. Lite mer om det längre ner
Vad som är viktigt att komma ihåg är att du som aktieägare på lång sikt bör förvänta dig direktavkastningen som din totala avkastning och inget annat. Har en preferensaktie ett snitt på 6% i direktavkastning så är det just detta du även kan förvänta dig över tid.
Varför väljer ett bolag att ge ut D-aktier?
Som du säkert märkt så har det blivit allt vanligare för ett bolag att lösa in sina preferensaktier och i stället ge ut D-aktier.
Aktiebolag väljer att ge ut D-aktier i stället för preffar då dessa helt räknas som eget kapital av kreditvärderingsinstituten. För preferensaktier räknas enbart 50% som eget kapital. Rent bokföringsmässigt är det dock ingen skillnad.
Kontentan blir att bolag med större andel D-aktier kan nå en högre s.k. kreditrating och på så vis få bättre villkor på sina lån. Därigenom har det blivit vanligt för fastighetsbolag med hög belåning att emittera D-aktier i stället för preferensaktier.
Om utdelningen i en preferensaktie ställs in
Ställs utdelningen på en preferensaktie in ackumuleras utdelningen under tiden aktieägarna får vänta på att få utdelningen. Dessutom utgår en s.k. straffränta för den tid som aktieägarna erhåller en mindre utdelning än vad tidigare bestämts.
I praktiken innebär det att den utebliven utdelning för preferensaktier summeras ihop till påföljande år och att straffräntan på ej utbetalt belopp läggs till. Straffränta brukar uppgå till 7-14%. Det här skapar en stark vilja för bolaget att betala utdelning för sina preferensaktier.
Om utdelningen i en D-aktie ställs in
Om en D-aktie ställer in utdelningen ackumuleras denna inte med någon straffränta. I de fallen som utdelningen faktiskt ställs in så är det här ett mycket stort minus för de som äger D-aktier.
Värt att nämna är att det finns den teoretiska chansen att få tillbaka den inställda utdelningen i en D-aktie när bolaget får bättre finansiella muskler.
Vilka preferensaktier har ställt in utdelningen?
K2A Pref
Heimstaden AB Pref
Obducat Pref
Ecom Teams Pref (f.d. Footway)
Preservia Pref
Fallet Heimstaden
Det har stormat rejält kring Heimstaden och i våras ställde bolaget in utdelningen för sin preferensaktie. Idag kan du enbart handla preferensaktier.
Enligt bolagsordningen har ägarna förtur till en utdelning om 2 kr per aktie. Det hade motsvarat en årlig direktavkastning på 11,5% utifrån rådande kurs. Straffräntan för de som ägt preferensaktien men inte fått utdelning är 10%.
Ett år efter det att allt såg som jävligast ut kan vi konstatera att bolaget mirakulöst nog verkar klarat sig utan större kapitaltillskott, och utan några omfattande avyttringar av tillgångar. Det är magi.
Kursen har redan nu stuckit iväg uppåt men får vi inga höjda räntor från nu bör den lägga sig kring 25 kr och en preferensaktie som handlas till 8% direktavkastning.
Man ska inte köpa bolag i kris som Heimstaden faktiskt varit i, men den här gången ser det ut att ha varit helt rätt sak att göra
En liten snackis på senare tid har varit den lista som Dagens Industri presenterade över aktier som kan komma att få en riktigt tråkig tid framöver. Beräkningen är gjort utifrån teknisk analys (där du tittar på kursrörelser) och utgår från hur glidande medelvärden förändras.. Enligt den här listan så ska många av mina egna aktier löpa stor risk just nu.
Ett glidande medelvärde
Hela teorin bygger då på att kika på ett glidande medelvärde där man då tar en serie av medelvärden för att se en trend. Det absolut vanligaste är att man kikar på en längre trend och tar medelvärden från de 200 senaste handelsdagarna. Förkortningen av det glidande medelvärdet är MA200, något som Kavastu ofta utgår från.
Egentligen kan man ta vilka intervaller som helst, med de vanligaste är:
MA200 – en lång period på 200 dagar
MA50 – en medellång period på 50 dagar
MA20 – en kort period på 20 dagar
En vanlig strategi inom teknisk analys är att man kikar på MA50 och MA200. När dessa två kurvor skär varandra så är det antingen positivt eller negativt för aktien i fråga:
Gyllene kors
När den kortsiktiga trenden (MA50) bryter igenom den långa (MA200) och stiger ovanför den nivån. Det här menar många är en köpsignal.
Dödskors
Tvärt om, när den kortsiktiga trenden faller nedanför den långa. Det här skulle på så vis indikera att det är dags att sälja.
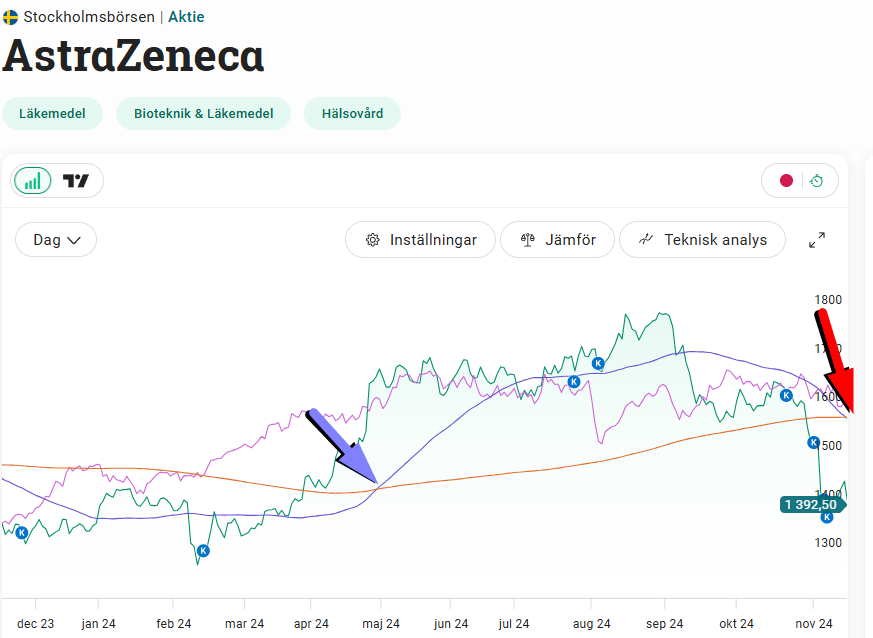
AstraZeneca är ett av några exempel på aktier där ett negativt dödskors nyligen dykt upp. Det här är också den aktie där jag köpt mest av på senare tid 😀 Med andra ord har jag gjort tvärt emot vad ”facit” säger man ska göra.
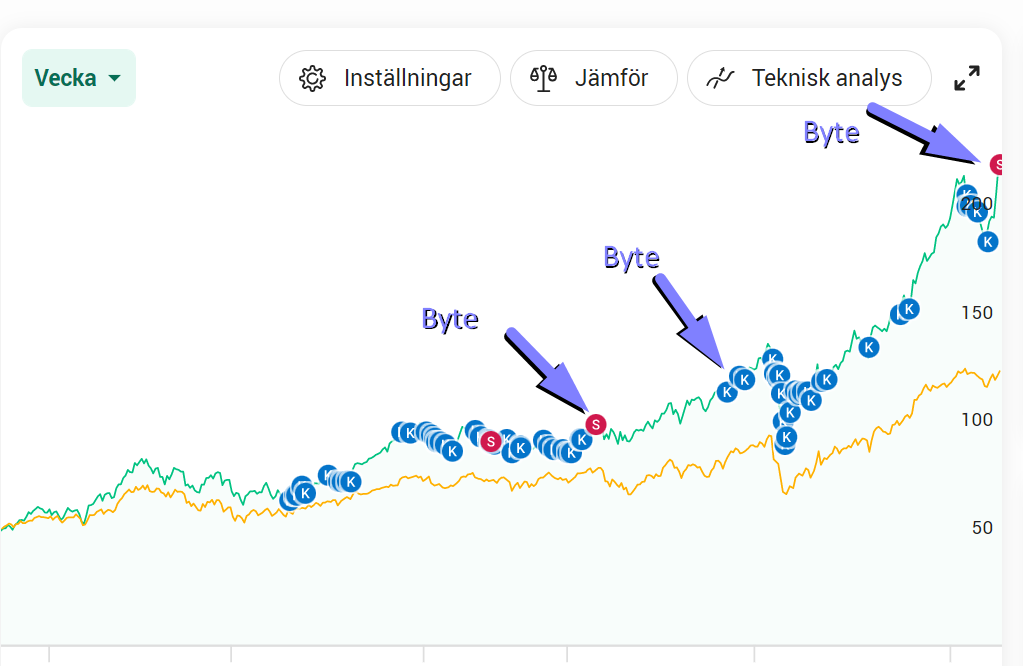
Grafen nedan visar fenomenet. I våras var det alltså köpläge då den korta trenden bröt igenom den långa. Köpte man då och säljer nu så har det dock blivit en rätt skaplig förslustaffär. Det är värt att bära med sig.
Som du märker säljer jag inte in den här investeringsfilosofin särskilt bra. Har du ändå suget kvar att undersöka saken närmre så går det enkelt att se via Avanza. Nordnet och övriga nätmäklare har säkert liknande funktioner.
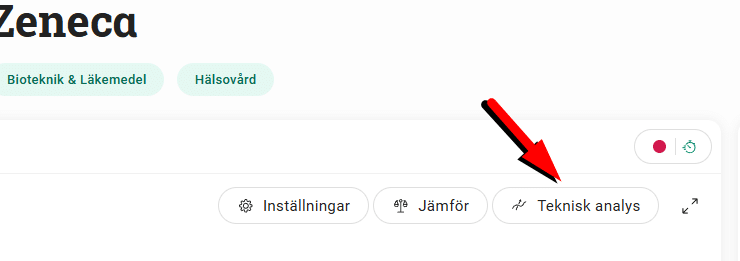
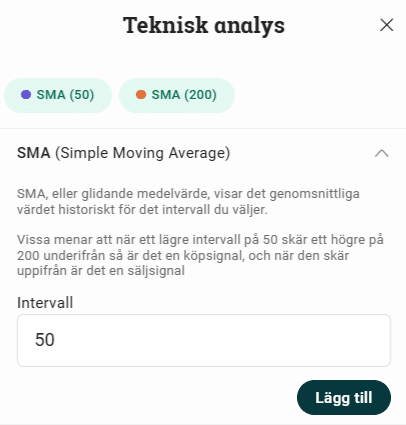
Tryck på Tenisk analys när du är inne på en aktie
Sedan är det så lätt som att lägga till de intervall du själv vill. I bilden har jag lagt till 50 dagar och 200 dagars glidande medelvärde
Säkert går det även att lägga till någon typ av notis när gränser bryts men riktigt så långt har jag inte grävt och kommer troligtvis inte göra heller.
I nuläget har jag en del aktier i portföljen som alltså kvalar in på att löpa större risk än andra. Återigen utgår vi här endast från dessa kors och ingenting annat.
Atlas Copco ska man tydligen sälja nu. Not…
Aktie
Dödskors inträffade
Atlas Copco B
13-nov-24
Diös Fastigheter
12-nov-24
Nordic Paper
12-nov-24
Sedana Medical
08-nov-24
Sdiptech B
06-nov-24
AFRY
06-nov-24
JM
05-nov-24
VBG Group B
01-nov-24
Instalco
30-okt-24
I.A.R Systems
30-okt-24
Alligo B
28-okt-24
IPC
25-okt-24
Corem B
24-okt-24
Atlas Copco A
24-okt-24
Trelleborg B
24-okt-24
Avanza Bank
22-okt-24
Arise
17-okt-24
Så gör jag i stället
Desto mer jag sätter mig in i ämnet desto mer förstår jag också att det här inte är något för mig. Det jag kan om teknisk analys är sånt som du själv kan lära dig under en kafferast. Men det finns lika många investeringstaktiker som det finns investerare, så alltid är det några som förespråkar detta.
Något jag däremot tagit med mig på senare tid är att du sällan behöver ha bråttom när du är sugen på ett bolag och vill gå in. Jag vet inte hur många gånger jag köpt in mig i lägen som sett bra ut men där trenden ändå fortsatt ner. Att vänta på ett par bra kvartal kan vara värt. Lite det vi ser i Evolution just nu kan jag tycka.
Men det som jag tycker är det absolut viktigaste är att det du investerar i ska ha gått bra över tid. Om du blickar tillbaka många år vill åtminstone jag se ett CAGR på 10% eller mer och gärna att den historiken sträcker sig över flertalet börskrascher. Jag vet att inte alla aktier i min portfölj kvalar in där men det här är också något jag inte hade med mig från början.
Tyvärr är det inte alla bolag som har riktigt lång historik för att det ska vara applicerbart.
Det vore i alla fall roligt att höra om någon i mitt flöde kikar på MA50 och MA200. Kanske är det vanligare än vad jag tror.
Tipsen från Per Håkan Börjesson är tidlösa och det enda du behöver ha med dig för att gå från 0 kr till 1 miljon via börsen. Du behöver inte lära dig begrepp som Candlestick eller Glidande medelvärde för att bli miljonär. Att göra det enkelt för sig är troligtvis det mest pricksäkra alternativet.
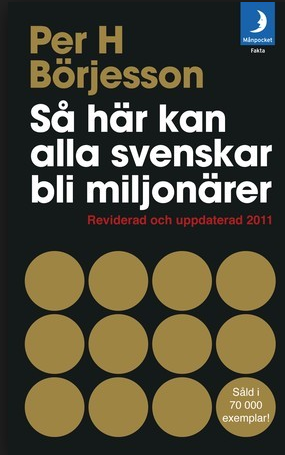
Per H må tala i klyschor för oss som varit med ett tag, men jag har verkligen mycket att tacka den mannen. Boken Så här kan alla svenskar bli miljonärer var den första aktierelaterade bok jag läste och egentligen den enda motivationen jag behövde för att starta ett bättre ekonomiskt liv.
Sedan dess har jag försökt skänka liknande inspiration till svenska folket. Dock ligger jag i lä när det kommer till det avtryck Börjesson gjort.
Idag är fortfarande Börjesson vd och huvudägare i Investment AB Spiltan. Han är även kallad Sveriges Warren Buffett då det finns mycket likheter mellan honom och superinvesteraren från Omaha. Per H har dessutom skrivit en egen bok där han ger en inblick i hur Warren Buffett har utvecklats under åren och hur han resonerar när han investerar i olika aktier.
Att Börjesson gillar investmentbolag är nog en självklarhet då han allt sedan 1986 varit vd för ett av de mest framgångsrika. Favoriterna som han gärna tycker att man kan stoppa i portföljen är följande:
Spiltan Invest (givetvis)
Investor
Industrivärden
Lundbergs
Creades
Bure
Profoto (högre risk)
Solid (högre risk)
Teqnion (högre risk)
”Med Investor och Industrivärden får man nästan alla stora bolag på Stockholmsbörsen och så även med Lundbergs där man dessutom får en fin fastighetsexponering. Latour har varit fantastisk men där har har premien nu blivit ganska hög och kanske är lite högt värderad för tillfället.”
9 råd till att bli miljonär
Här följer 9 råd från Sveriges Warren Buffett samt mina egna tankar om respektive
Börja varje månad med att spara 10 procent till dig själv. Tro inte att du får mer pengar över när du tjänar mer i framtiden. De flesta har slut på lönekontot i slutet av varje månad oberoende av hur mycket de tjänar. Det enda sättet att bygga upp en förmögenhet är att bygga upp en kapitalbas steg för steg.
Det är sant att på tok för många går med insikten att hela lönen ska spenderas innan nästa kommer in på kontot. Mycket handlar nog om okunskap till vad ränta-på-ränta faktiskt kan göra med ditt kapital.
10% är självklart en bra regel och något som de allra flesta kan uppnå bara man sätter sig ner och funderar vilka onödiga utgifter som kan raderas – de som inte skänker en extra värde.
Samtidigt inser jag hur bra ett extra sparande faktiskt är för att starta igång portföljen på allvar. Man kanske ska ha som mål att den genomsnittliga sparkvoten ska vara 10%, men har man möjlighet så ska man definitivt trycka in mer.
Jag själv gick ganska snabbt från att spara någon tusenlapp i månaden till att spara allt som blev kvar av lönen. Det strider mot regeln att sätta av till sitt sparande först men det har funkat allra bäst för mig.
Att köpa en egen bostad är ofta den bästa långsiktiga placering du kan göra. Genom att du kan låna till investeringen blir avkastningen på den egna insatsen större än värdestegringen på fastigheten.
Det finns många fördelar med att äga sin egna bostad, men det finns också hundratals nackdelar. Vad som är tråkigt är att pengarna för de flesta förblir låsta i bostaden fram till den dag man inte längre kan bo kvar p.g.a. att ålderns höst gjort sig påmind.
Att äga vår egna bostad har inte minskat våra kostnader, vilket många påstår är en fördel. Att äga en bostadsrätt eller hus är enligt mig absolut ingen nödvändighet till att bli miljonär så det här tipset gillar jag minst.
Ränta-på-ränta-effekten är världens åttonde underverk och gör att långsiktigt sparande ger otroligt stor avkastning. Tänk på att varje procent i sparade kostnader eller högre avkastning får effekter på lång sikt.
Jag tycker att det är bättre att fokusera på att öka sitt sparande snarare än att hela tiden jaga avkastning. Att investera i index är fullt tillräckligt och över tid är det få som lyckas bättre. Mitt bästa råd att slå index är att investera i 5 fina investmentbolag och sedan hålla sig kvar oavsett börsklimat. Hade jag börjat om min resa så skulle jag lagt mer fokus från början på invstmentbolagen.
Långsiktigt sparande gör du genom att köpa och behålla aktie- och fondplaceringar och låta dem växa precis som om du skulle plantera träd i en skog. Någon gång då och då behöver placeringarna ses över, men att placera i aktier ska vara långsiktigt och lite tråkigt. Om du hellre vill ha spänning ska du spela på lotto eller kasino.
Så är det. Man behöver inte tycka att aktieplaceringar ska vara roligt för att lyckas. Tvärt om är det oftast de som struntar i att hoppa från tuva till tuva som vinner.
Var försiktig när du lyssnar på mäklare och rådgivare i finansbranschen. Transaktioner är finansvärldens modersmjölk och många rådgivare är egentligen säljare.
Helt rätt. Har du betalat för att få råd om placeringar så har du redan där felat. Allt du behöver och mycket mer finns gratis. Självklart förstår jag att många är sugna på att betala en summa pengar för att framöver kunna få ännu mer pengar. Ren idioti om du frågar mig.
Studera de olika sparformerna som finns att välja på och avstå från dem som har höga kostnader och är svåröverskådliga. Placera i ränteplaceringar, amortera på lån, köp aktier i noterade och onoterade bolag eller spara i fonder som verkligen har en aktiv förvaltning eller har låga kostnader som indexfonder.
Att undvika höga avgifter är A och O. Ska man investera i något med en högre avgift så vill man helt klart se en riktigt lång historik där man lyckats väl. Då räcker det inte enbart med 5 år.
Sparar du 3000 kr/mån i 20 år så blir skillnaden en halv miljon ifall bägge fonderna avkastar lika men ena har en avgift på 0,4% och den andra 2,6%.
Däremot behöver du absolut inte köpa något onoterat bolag för att lyckas. Att dessa utgör en betydligt högre risk än noterade och väl omsatta aktier har verkligen 2023 och 2024 bevisat.
Har man inte ett extremt stort intresse så kan man gott hålla sig från detta.
Ett misstag småsparare gör är att sälja när börsen har fallit mycket
Jag tror det här snarare är ett problem för väldigt nya investerare som inte vill se sina pengar försvinna. För oss som varit med längre så skapar det här i stället möjligheter. Sedan finns det givetvis alltid de som försöker sälja allt när börsen backar och köpa när börsen sedan vänder. Oftast får man tyvärr flera fel under resans gång.
Ett stort misstag många gör är att köpa och sälja för mycket. Det var också ett av mina största misstag i början av investeringskarriären.
”Det skulle jag påstå är det vanligaste felet, att man säljer bra bolag för tidigt.”
Jag kan bara hålla med. Det här är också mitt mest förekommande snedsteg och jag har halkat i den varggropen flera gånger. På senare tid har jag dock blivit bättre kan jag tycka (säger jag som nyligen sålt allt i Skistar).
Minst en gång om året bör du gå igenom din personliga realekonomi och studera hur din personliga resultaträkning varje månad ökar din personliga balansräkning. Gå igenom kostnaderna för de olika sparformerna och vad de gett för avkastning under året. Din personliga balansräkning består av likvida medel, obligationer och aktier, fastigheter samt inkomstpensionskapital från svenska staten.
Det finns också ett problem med att allt fundera över vad som gått bra och dåligt. Många vill sälja det som gått dåligt och hoppa på det som gått bra då man själv vill vara med på samma resa. Tyvärr har tåget i de allra flesta fall redan gått.
Att sälja förlorare för att i stället köpa något som visat sig klara av svåra ekonomiska år är däremot ett klockrent tips. Det svåra är att veta vad som är en fallande kniv och vilka som faktiskt kommer kunna vända en tråkig trend. Dessvärre finns inget facit.